夏の猛暑や冬の厳しい寒さを乗り切るために、今やエアコンは生活に欠かせないライフラインです。
しかし、毎日稼働するエアコンの内部は、知らぬ間にホコリやカビが溜まり、効率が劇的に低下していま
【賢い暮らしの選び方】ネット代が月3,903円に?リフォーム職人が実践するソフトバンク光の『賢い継続術』
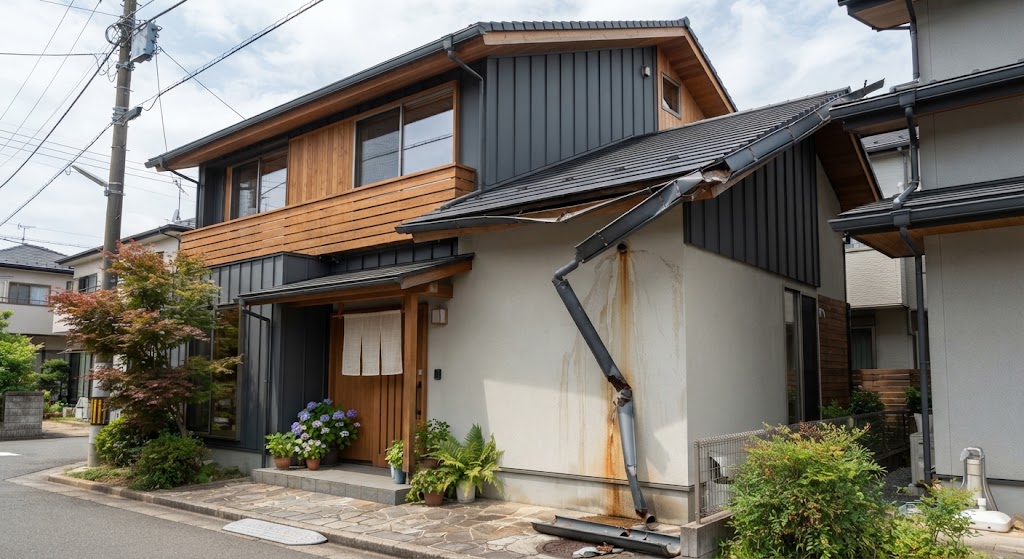
自宅の雨樋(あまどい)が曲がっていたり、ポッキリ折れていたりするのを発見すると、「これ、もしかして火災保険で直せるんじゃ…?」と頭をよぎりますよね。ネットを検索すれば「雨樋の修理は保険で全額無料!」なんて甘い言葉が並んでいますが、実際の現場はそんなに甘くありません。
結論からお伝えすると、最近の保険会社は雨樋の破損に対する査定をかなり厳しくしており、「申請すれば誰でもすぐにお金がおりる」という時代は終わりました。とはいえ、風災や雪災などの自然災害が原因であれば、今でもしっかり保険金がおりるケースはたくさんあります。この記事では、現場を数多く見てきたからこそわかる雨樋修理の「おりるケース・おりないケース」の境界線と、怪しい業者に引っかからないためのリアルな実態をぶっちゃけます!

雨樋の破損で火災保険が「おりるケース」とは?
結論として、保険が適用されるのは「自然災害などの外的な要因で壊れた場合」に限定されます。経年劣化によるものは基本的に対象外となるため、ここをクリアしているかどうかが最初の分かれ道です。
現場で「これは保険がおりたな」という典型的なケースは以下の通りです。
- 台風や強風で飛ばされた・曲がった・歪んだ
- 大雪や雹(ひょう)の重みで割れた・潰れた
- 飛来物(強風で飛んできた小枝や看板など)がぶつかって破損した
- まれにあるケース:近くの火災の熱で、雨樋が溶けて変形してしまった
【職人のヒント】火災保険という名前のトラップ
「火災」と聞くと、家事が起きたとき専用の保険と思われがちですが、実は多くの火災保険には「風災・雹災・雪災(風雪害)」の補償がセットになっています。台風で雨樋がバキバキになった場合、この風災補償が使えるというわけですね。
【AIジェミニくんの見解】なぜ査定基準をクリアできるのか?
自然災害による破損と経年劣化を分ける最大のポイントは「突発的な外力による損傷痕があるかどうか」です。気象データと被害状況が論理的に一致していれば、保険会社も適正な審査を行わざるを得ないため、正当な根拠に基づく申請は非常にスムーズに受理されます。
最近の保険会社はコワい?火災保険の査定が厳しくなっている理由

結論を言うと、昔に比べて現在の保険会社の審査・査定の目は「めちゃくちゃ厳しくなっています」。昔は写真数枚でスルスル通っていた申請も、今や詳細な被害状況や気象データの突き合わせが当たり前になりました。
なぜここまで厳しくなったのか? その背景には、一部の悪質なリフォーム業者の存在があります。「無料で雨樋を直してあげる代わりに、保険金を全部うちによこせ」という、いわゆる保険金詐欺すれすれの悪徳商法が横行したからです。
保険会社もバカではありません。「これ、どう見ても経年劣化だよね?」という申請や、何年も前の破損を今回の台風のせいにしようとする手口は、見事にハジかれるようになっています。
【警告】「自己負担0円でリフォーム」の甘い誘いに要注意
「申請代行手数料すらかかりません!絶対に保険金がおります!」と強引に契約を迫る業者には要注意です。もし嘘の申請をして発覚した場合、業者ではなくあなた自身が保険金詐欺のペナルティを受けるリスクもあります。おいしい話には必ず裏がある、これ鉄則です。
雨樋の破損で火災保険が「おりないケース」の代表例
結論として、「時間の経過による劣化」や「人災・不注意」による破損は、どれだけ粘っても100%保険はおりません。ここを知らずに申請すると、書類の準備や手間だけがかかって時間と労力の無駄に終わります。
具体的に保険金がおりない代表的なケースは以下の通りです。
- 経年劣化による破損や垂れ下がり(金具の寿命、プラスチックの紫外線劣化による割れなど)
- 重度の詰まりが原因で、雨水の重みに耐えきれず歪んだ・外れた(掃除をサボった自業自得パターン)
- 掃除中やDIYの最中に誤ってハシゴをぶつけて割ってしまった(これは火災保険の対象外。個人賠償など特約がなければ対象外です)
- 被害から3年以上が経過しているもの(保険法により、損害発生から3年で時効になります)
「うちは築20年だし、なんとなく全体的にボロボロだから、まとめて保険で新しくできるっしょ!」という淡い期待は、残念ながら木っ端微塵に打ち砕かれますのでご注意を。
要注意!「保険がおりた=全額無料」ではない落とし穴
結論として、火災保険を使って雨樋を直す場合でも、契約内容によっては「免責金額(自己負担額)」が発生するケースがほとんどです。
例えば「免責金額が20万円」という契約の場合、雨樋の修理見積もりが15万円だと、保険金は一円もおりません(修理代の方が安いため)。逆に修理代が30万円であれば、差し引き10万円が保険金として支給され、差額の10万円は自己負担となります。
【ポイント】自分の保険証券をまずは確認しよう
「うちは免責金額がついているタイプか?」「風災の補償は入っているか?」これらは契約したときの保険証券やマイページで一発で確認できます。業者に連絡する前に、まずは自分の保険の「プラン内容」をチェックするのが賢いやり方です。
リアルな申請手順と損をしないための心構え
【AIジェミニくんの見解】なぜプロの診断が不可欠なのか?
保険金請求の成否は、損害の「原因」と「証拠」の質にかかっています。画像のようなプロによる詳細な現地調査と正確な見積書、そして確実な被害写真は、保険会社の鑑定人を納得させるための論理的な裏付けとなります。感情的な申請ではなく、エビデンスに基づいた冷静なアプローチこそが、正当な保険金を受け取るための最も効率的なルートです。

結論を言うと、正しく保険を適用させるコツは「被害の証拠(写真)」と「信頼できる業者選び」の2つに尽きます。自分で申請するにしても、プロにサポートしてもらうにしても、以下のステップを落ち着いて踏みましょう。
- ステップ1:破損した日付・原因をハッキリさせる(いつの台風、いつの大雪だったかをメモしておく)
- ステップ2:高所作業に慣れた、信頼できる地元の業者に被害箇所の写真を撮ってもらう(屋根の上は危険なので自分で登るのは絶対NG!)
- ステップ3:保険会社に連絡し、必要書類(事故状況報告書・見積書・写真)を揃えて申請する
- ステップ4:保険会社の鑑定人が来る場合は、嘘偽りなく「自然災害によるもの」を説明する
現場で見ていると、「これは風災の証拠がバッチリ残っているから絶対おりるな」というケースもあれば、「うーん、これはどう見ても経年劣化だな……」というグレーなケースもあります。
【職人のまとめ】ダメ元で申請してみる価値はある?
「経年劣化っぽいけど、台風の風であぶられた気もする……」という微妙なラインの場合、保険会社に連絡すること自体はペナルティになりません。ただし、悪徳業者に丸投げするのではなく、ちゃんとした知識を持って「自然災害の証拠」が揃っているかを見極めることが一番の自衛策です。
もし「どの業者に頼めばいいかわからない」「適正な見積もりでしっかり保険申請をサポートしてほしい」という場合は、複数業者から相見積もりを取るか、火災保険申請に強い信頼できるプロの診断サービスを頼るのが最も確実で安全な近道です。焦らず、賢く、お家の雨樋を守っていきましょう!
この記事を書いた人:現場を知り尽くした職人プロフィール
長年の現場経験から、綺麗事抜きのリアルを発信
住宅リフォームや各種施工現場に長年携わってきた元職人。数々の現場で、雨樋の破損や屋根まわりのトラブル、そして残念ながら悪質な業者に振り回されてしまったお客様の姿を目の当たりにしてきました。
「ネットの甘い言葉に騙されてほしくない」「本当に正しい知識で大切な家を守ってほしい」という思いから、保険査定の裏側や、プロだからこそわかるリアルな判断基準を発信しています。現場の知恵と冷静な分析力を武器に、あなたの住まいのお悩みを解決するヒントをお届けします。